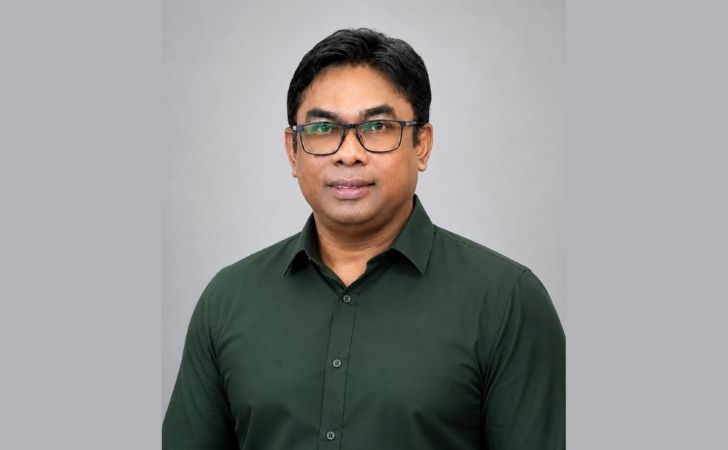
Ilham Muhammad Yasir, Pemimpin Redaksi Riau Online (Istimewa)
Kamis, 29 Oktober 2026 07:24 WIB
Editor: Anggun Rosita Alifah
Oleh: Ilham Muhammad Yasir, Pemimpin Redaksi Riau Online
RIAU ONLINE, PEKANBARU - Kenaikan laba perusahaan yang dikaitkan dengan keberhasilan supervisi KPK di pengelolaan Participating Interest (PI) di PT Riau Petroleum tetap harus dikritisi. Publik berhak bertanya, di mana hubungan keterkaitannya?
Klaim peningkatan laba PT Riau Petroleum sebesar Rp157,46 miliar menarik perhatian. Terlebih, pencapaian tersebut dikaitkan dengan peran Koordinasi dan Supervisi (Korsup) Komisi Pemberantasan Korupsi (KPK).
Dalam pernyataan doorstop 23 Juli 2026, Direktur Utama Riau Petroleum dan Pj Gubernur Riau menyampaikan kenaikan laba agregat anak perusahaan berdasarkan kompilasi kinerja 2025. Dukungan KPK dan perbaikan tata kelola disebut sebagai faktor yang berkaitan dengan pencapaian tersebut.
Pertanyaannya sederhana, apakah kenaikan laba itu hasil perbaikan manajemen, dampak supervisi KPK, atau memang berasal dari hak ekonomi Participating Interest (PI) migas?
Ketiganya tidak boleh dicampur adukkan. PI migas bukan hadiah prestasi manajemen Peraturan Menteri ESDM Nomor 37 Tahun 2016, khususnya Pasal 2, mengatur kewajiban kontraktor menawarkan PI maksimal 10 persen kepada BUMD dalam kondisi yang ditentukan peraturan.
Mekanisme Regulasi
Artinya, kesempatan memperoleh manfaat ekonomi PI lahir dari mekanisme regulasi, bukan semata-mata keberhasilan seorang direktur. Lebih jauh, Pasal 12 mengatur mekanisme pembiayaan kewajiban BUMD terlebih dahulu oleh kontraktor. Pengembaliannya bersumber dari bagian hasil produksi migas sesuai kontrak, tanpa bunga.
Dengan demikian, pendapatan PI dipengaruhi hasil produksi, harga migas, biaya operasi, kewajiban pembiayaan, serta ketentuan kontrak.
KPK bukan operator minyak, bukan penentu harga minyak, dan bukan pihak yang secara langsung menciptakan hak ekonomi PI.
Supervisi KPK mungkin membantu memperbaiki sistem. Tetapi berapa kontribusinya terhadap kenaikan laba? Itu harus dibuktikan.
Jejak Keuangan
Pada 10 Oktober 2023, DPRD Riau mengungkapkan riwayat defisit atau beban utang Riau Petroleum sekitar Rp9 miliar. Setelah penerimaan WK Siak sebesar Rp5,9 miliar digunakan untuk mengurangi beban, disebut masih tersisa sekitar Rp3,1 miliar.
Desember 2023, dana PI 10 persen Blok Rokan diterima sekitar Rp3,5 triliun dan mulai dicairkan. Hak ekonomi tersebut berkaitan dengan kegiatan migas sejak 2021, jauh sebelum publikasi keberhasilan supervisi pada 2026.
Yang perlu dijelaskan angka senilai Rp3,5 triliun dari PI itu dulu seperti apa pengelolaan dan dampak ekonominya bagi masyarakat. Karena yang terkesan, dana PI itu pengelolaannya seperti pola Corporate Social Responsibility (CSR).
Namun, dalam rapat DPRD September 2025, manajemen masih menyebut kondisi defisit. Oktober 2025, anak perusahaan pengelola WK Siak dan Kampar juga disebut masih mengalami kerugian.
Baca Juga
Pada Juli 2026, manajemen kemudian mengumumkan kenaikan laba agregat Rp157,46 miliar.
Tidak otomatis ada pertentangan. Defisit induk dan keuntungan anak perusahaan dapat terjadi bersamaan. Tetapi publik berhak mengetahui kondisi keuangan masing-masing entitas, laba konsolidasi, kewajiban, arus kas, dan dividen yang benar-benar diterima daerah.
Pertanggungjawaban
Persoalan ini bukan sekadar perdebatan opini. Pasal 92 PP Nomor 54 Tahun 2017 tentang Badan Usaha Milik Daerah (BUMD) menegaskan lima prinsip tata kelola BUMD: transparansi, akuntabilitas, pertanggungjawaban, kemandirian, dan kewajaran.
Sementara Pasal 134 menempatkan pengawasan BUMD pada mekanisme internal dan eksternal, termasuk pengawasan oleh pemerintah daerah.
Dengan demikian, keberadaan KPK tidak menggantikan tanggung jawab pengawasan pemerintah daerah maupun organ perusahaan.
Pasal 66 UU Nomor 40 Tahun 2007 tentang Perseroan Terbatas juga mengatur laporan tahunan yang memuat laporan keuangan, kegiatan perusahaan, persoalan yang memengaruhi usaha, dan pelaksanaan pengawasan komisaris.
Bahkan, Pasal 97 menegaskan tanggung jawab direksi menjalankan pengurusan dengan itikad baik dan penuh tanggung jawab.
Maka, ukuran keberhasilan direksi bukan sebatas kemampuan mengumumkan laba, melainkan kemampuan menjelaskan bagaimana keuntungan diperoleh, risiko dikelola, dan kewajiban dipenuhi.
Supervisi KPK
Dalam pertemuan 24 Juni 2026, KPK bersama BPKP justru menekankan pentingnya transparansi, profesionalisme pengurus BUMD, pengawasan, dan pencegahan konflik kepentingan. Artinya, supervisi KPK itu untuk mencegah kebocoran dan miss tata kelola.
Jika supervisi KPK disebut berkontribusi meningkatkan laba, manajemen perlu menjelaskan kapan supervisi dimulai, apa rekomendasinya, tindakan apa yang dilaksanakan, dan berapa penghematan atau tambahan pendapatan yang dihasilkan.
Apalagi angka laba yang diumumkan berasal dari kinerja 2025. Kegiatan supervisi pada 2026 tidak mungkin menjadi penyebab langsung laba tahun sebelumnya.
Bila ada tindakan supervisi sejak 2025, kontribusinya harus ditunjukkan melalui dokumen.
Buka Data, Bukan Siaran Pers
Pemerintah daerah sebagai pemegang saham dan DPRD sebagai lembaga pengawasan perlu memastikan laporan keuangan serta penggunaan dana PI dapat dipertanggungjawabkan.
Riau Petroleum juga perlu memperkuat keterbukaan informasi melalui kanal resminya, dengan memperhatikan kewajiban badan publik dan pengecualian informasi yang sah.
Minimal, masyarakat seharusnya memperoleh penjelasan yang dapat diverifikasi mengenai kinerja tahunan, penerimaan PI, kondisi keuangan, dan kontribusi dividen kepada daerah.
Ini bukan tuntutan membuka seluruh rahasia bisnis. Ini tuntutan akuntabilitas atas pengelolaan manfaat ekonomi daerah.
Publik Riau
UU Nomor 22 Tahun 2001 tentang Minyak dan Gas Bumi menempatkan pengelolaan migas dalam kerangka kemanfaatan dan kesejahteraan rakyat.
Karena itu, keberhasilan Riau Petroleum harus diukur dari manfaat ekonomi yang nyata, bukan semata-mata angka laba dalam pemberitaan.
Laba meningkat adalah satu hal. Membuktikan laba meningkat karena supervisi KPK adalah hal lain. Keduanya membutuhkan data, bukan pengulangan narasi.
Selain itu, Riau Petroleum sebagai perusahaan daerah yang strategis harus menyediakan data informasi publik yang terbuka, minimal di website resminya. Yang menyediakan data informasi serta-merta, data informasi berkala, data informasi setiap waktu dan data informasi yang dikecualikan sebagaimana amanah Undang-Undang Nomor 14 Tahun 2008 tentang Keterbukaan Informasi.
Publik Riau berhak mengetahui bagaimana kekayaan migas dikelola, berapa keuntungan yang diperoleh, dan berapa yang akhirnya menjadi manfaat bagi daerah.
Sebab, keberhasilan bisnis BUMD tidak ditentukan oleh seberapa besar angka yang diumumkan, melainkan seberapa kuat angka itu dapat dipertanggungjawabkan. Semoga.
(Penulis adalah praktisi hukum dan saat ini sedang menempuh pendidikan Program Doktor Ilmu Hukum di Universitas Islam Riau)